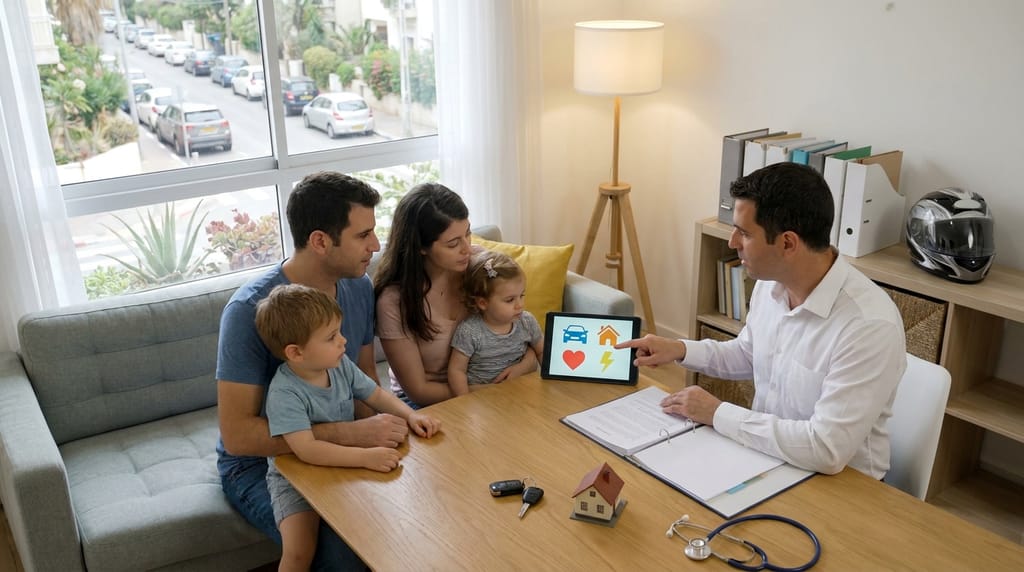
מערכת הביטוח בישראל הפכה בשנים האחרונות למורכבת ורבת־שכבות. לצד ביטוחים חובה המוסדרים בחוק, קיימים שלל ביטוחים פרטיים ומשלימים, המיועדים להגן על התא המשפחתי מפני סיכונים בריאותיים, כלכליים ורכושיים. הבנה נכונה של סוגי הביטוחים, תפקידם ומקומם בתכנון הפיננסי מאפשרת לייצר רשת ביטחון יציבה ומתאימה לצרכים המשתנים לאורך החיים.
הבסיס: ביטוחי חובה וסיכוני רכוש
נקודת המוצא היא הביטוחים המחויבים על פי חוק או כאלה הנדרשים בפועל לצורך קבלת שירותים פיננסיים. דוגמה מרכזית היא ביטוח חובה לרכב, המגן מפני נזקי גוף בתאונות דרכים. לצדו נהוג להוסיף כיסויים לנזקי רכוש, צד ג' והרחבות נוספות בהתאם לשווי הרכב ודפוסי השימוש.
ביטוח דירה נחשב לאבן יסוד נוספת. כאשר קיימת משכנתה, הבנק מחייב ביטוח מבנה לפחות בגובה יתרת ההלוואה. מומלץ לבחון גם ביטוח תכולה, כיסוי לנזקי צנרת, רעידות אדמה ואובדן שימוש בדירה. תמחור הפוליסה מושפע בין היתר ממיקום הנכס, רמת האבטחה, סוג הבנייה והערכת שווי התכולה.
ביטוח רכב ודירה כחלק מהתכנון המשפחתי
ביטוחי רכוש נתפסים לעיתים כהוצאה טכנית, אך בפועל הם מרכיב מרכזי בניהול הסיכון המשפחתי. רכב פרטי, שנפגע בתאונה קשה ללא כיסוי מתאים, עלול לייצר הוצאה חד־פעמית גבוהה ולפגוע ביציבות התקציב החודשי. שילוב בין כיסוי מקיף, השתתפות עצמית מאוזנת ושירותי דרך יכול לצמצם משמעותית את הפגיעה הכלכלית והלוגיסטית במקרה אירוע.
כדי להבין טוב יותר את מאפייני ביטוח רכב בישראל ואת ההבדלים בין הפוליסות השונות, חשוב לבחון את תנאי הכיסוי בפועל ולא להסתפק במחיר בלבד. יש לבדוק מה כוללת הגדרת טוטאל לוסט, האם קיימת הגנה מפני ירידת ערך, אילו שירותי גרירה ורכב חלופי ניתנים, ומהו מנגנון הפעלת השתתפות עצמית בתביעות חוזרות.
ביטוחי בריאות: בין המערכת הציבורית לפרטית
מערכת הבריאות הציבורית מבטיחה סל שירותים בסיסי, אך אינה מכסה את כל הצרכים, במיוחד בתחומי ניתוחים, תרופות מחוץ לסל, התייעצויות מהירות עם מומחים ובחירת מנתח. ביטוחי הבריאות הפרטיים נועדו לגשר על הפער הזה ולספק גמישות, זמינות ושיפור באיכות השירות.
נהוג להבחין בין ביטוחי בריאות קבוצתיים דרך מקום העבודה לבין פוליסות פרטיות אישיות. בביטוח קבוצתי המחיר לרוב אטרקטיבי, אך הכיסוי תלוי בהמשך ההעסקה, ולעיתים תנאי הפוליסה ניתנים לשינוי. בביטוח פרטי, לעומת זאת, קיימת לרוב התחייבות ארוכת טווח לתנאי הכיסוי, בכפוף לעמידה בתנאי הפוליסה ותשלום הפרמיה.
ביטוח חיים והגנה על הכנסה למשפחה
ביטוח חיים נועד להבטיח מקור כספי לבני המשפחה במקרה פטירה של המפרנס, ובכך לשמור על רמת החיים ולהימנע ממצוקה כלכלית חדה. בעת בחירת סכום הביטוח נהוג להתחשב בהיקף ההתחייבויות הפיננסיות (משכנתה, הלוואות), מספר התלויים, רמת ההכנסה והיעדים הכלכליים ארוכי הטווח, כגון מימון לימודים לילדים.
לצד ביטוח חיים, חשוב לבחון גם ביטוח אובדן כושר עבודה, המגן על ההכנסה במקרה של מחלה או פגיעה מתמשכת. כיסוי זה מאפשר להמשיך לעמוד בהוצאות השוטפות גם כאשר כושר ההשתכרות נפגע באופן חלקי או מלא. יש לבדוק את הגדרת המקצוע בפוליסה, את תקופת ההמתנה, שיעור הקצבה המרבי והאם קיימת התאמה לעליית שכר עתידית.
ביטוחים משלימים, כפל כיסויים ובקרה שוטפת
שוק הביטוח מציע מגוון רחב של מוצרים משלימים: ביטוחי סיעוד, תאונות אישיות, מחלות קשות, ביטוח נסיעות לחו"ל ועוד. כל אחד מהם נותן מענה לסיכון נקודתי, אך ריבוי פוליסות עלול ליצור כפל כיסויים ופרמיות מיותרות. לכן מומלץ לבחון את כלל הביטוחים הקיימים מדי כמה שנים, להשוות בין הצרכים בפועל לבין הכיסויים, ולבצע התאמות בהתאם לשינויים במשפחה, בהכנסה ובהתחייבויות.
תהליך מסודר של מיפוי סיכונים, הגדרת סדרי עדיפויות, בדיקת הפוליסות הקיימות והתייעצות עם גורם מקצועי בלתי תלוי יכול לחזק משמעותית את היציבות הפיננסית. כך ניתן לבנות מעטפת ביטוחית מאוזנת, המשלבת ביטוחי חובה, כיסויי בריאות וחיים והגנות רכוש, תוך שליטה בעלויות והתמקדות בכיסויים הקריטיים ביותר עבור המשפחה.